
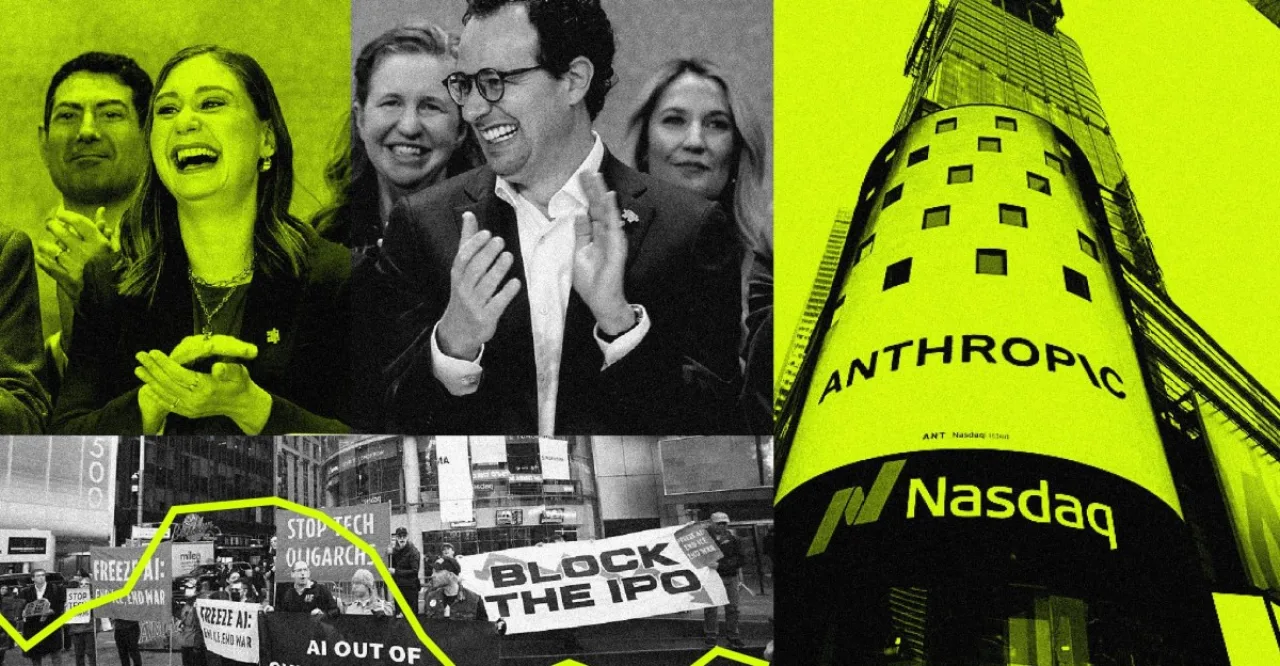
TL;DR: A Anthropic fez sua estreia na Nasdaq com preço de ação acima da expectativa, levantando mais de US$ 4 bilhões. O grande ponto de interrogação agora é se a empresa vai conseguir manter o discurso de IA segura enquanto enfrenta a pressão de gerar retornos para investidores.
O que a IPO da Anthropic realmente significa para a segurança da IA?
A estreia da Anthropic na bolsa foi celebrada como um marco histórico: foi a primeira laboratório de IA puro a abrir capital. No entanto, o que poucos notam é que o capital recém‑injetado vem acompanhado de um imperativo de rentabilidade que pode colidir com a missão de segurança que a empresa vendeu ao mercado. Enquanto os fundadores ainda controlam a maioria dos votos, os acionistas exigirão crescimento de receita – e, para isso, será preciso comprar mais capacidade de computação, algo que pesa bilhões de dólares por ano.
Como funciona a estrutura de governança da Anthropic e por que ela é tão singular?
Anthropic adotou um modelo híbrido que mistura um trust de longo prazo (Long-Term Benefit Trust) com uma holding dos fundadores (Founder LLC). O trust pode nomear três dos sete assentos do conselho, os fundadores nomeiam outros três e o sétimo assento, tecnicamente de responsabilidade do trust, precisa de aprovação dos fundadores. Na prática, isso garante que Dario Amodei e seu time mantenham controle quase absoluto, mesmo após a abertura de capital.
Esse arranjo foi pensado para isolar a empresa das pressões típicas de acionistas, mas a realidade é que, se o preço das ações despencar, a própria existência da companhia será ameaçada – e aí a “proteção” do trust perde força.
Qual é a relação entre Anthropic e nvidia e como isso afeta a estratégia de custos?
A Anthropic depende fortemente de GPUs da Nvidia para treinar e rodar seus modelos, como o Claude. Em 2025, a Nvidia investiu US$ 10 bilhões em ações da Anthropic via colocação privada, criando um vínculo financeiro estreito. Qualquer mudança na política de fornecimento de chips – como a recente decisão da Nvidia de redirecionar chips que estavam destinados à China – pode alterar drasticamente o custo de computação da Anthropic, pressionando ainda mais sua margem.
Se o preço das GPUs cair, a empresa pode ganhar fôlego para investir em segurança; se subir, a pressão por rentabilidade pode levar a cortes em projetos de segurança que não geram receita imediata.
É possível que a Anthropic continue investindo em segurança sem sacrificar a competitividade?
Do ponto de vista financeiro, a resposta é "difícil". A Anthropic precisa ampliar sua receita em cerca de 17 vezes nos próximos dez anos para alcançar retornos comparáveis aos concorrentes. Esse crescimento pode vir de duas frentes:
- Expansão de contratos corporativos: grandes empresas pagam mais por garantias de soberania de dados e compliance, o que justifica investimentos em segurança.
- Modelo de tokenização: cobrar mais por cada chamada de API pode gerar margem, mas corre o risco de afastar clientes sensíveis a preço.
Se a Anthropic conseguir combinar ambas, ainda tem chance de manter equipes de pesquisa de segurança bem financiadas. Caso contrário, a tendência do mercado será cortar custos, e a segurança pode virar um luxo.
Quais sinais os investidores devem observar nos próximos relatórios trimestrais?
Não basta olhar apenas para a receita bruta. Os analistas devem ficar de olho em:
- Menções a projetos de segurança nas chamadas de resultados – palavras‑chave como "safety", "alignment" ou "risk mitigation".
- Alterações na estrutura de custos de computação – aumento de gastos com GPUs pode indicar que a empresa está investindo pesado em treinamento de modelos avançados.
- Movimentação de ações do Long-Term Benefit Trust – se o trust começar a exercer mais influência, pode sinalizar uma mudança de foco.
Esses indicadores ajudam a perceber se a Anthropic está realmente caminhando para um futuro de IA segura ou se está simplesmente seguindo a corrente de lucro imediato.
Onde isso pode dar?
Minha aposta é que a Anthropic vai enfrentar um dilema cada vez mais agudo entre "ser o primeiro" e "ser o mais seguro". A pressão dos acionistas, combinada com a necessidade de comprar mais chips, tende a empurrar a empresa para decisões de curto prazo. Se a liderança mantiver sua visão de longo prazo, poderemos ver um modelo de IA que realmente prioriza segurança – mas isso exigirá capital adicional, possivelmente via dívida ou parcerias estratégicas.
Se, ao contrário, a busca por lucro acelerar, a Anthropic pode acabar parecendo mais com a OpenAI: um gigante de IA que, embora publique declarações de responsabilidade, acaba reduzindo investimentos em segurança quando o mercado exige resultados. O que parece certo é que o próximo trimestre será decisivo para entender qual caminho a empresa realmente seguirá.
O que falta saber
Até agora, a Anthropic não divulgou detalhes sobre como pretende equilibrar a expansão de capacidade de computação com os custos de segurança. Também não está claro se o Long-Term Benefit Trust terá poder real de veto sobre decisões que coloquem em risco a missão de segurança. Esses pontos ainda são incógnitas que podem mudar drasticamente a percepção de risco dos investidores.
O veredito
Em resumo, a IPO da Anthropic trouxe o capital necessário para competir no mercado de IA de fronteira, mas também trouxe a inevitável pressão por rentabilidade. A estrutura de governança incomum oferece um escudo parcial contra intervenções externas, mas não elimina o imperativo financeiro de gerar lucro. Se a empresa conseguir encontrar um modelo de negócios que monetize a segurança como um diferencial competitivo, ainda há espaço para que o discurso de IA segura seja mais do que marketing. Caso contrário, o risco de ver a Anthropic seguir o mesmo caminho da OpenAI – promessas de segurança que se perdem diante da corrida por mercado – é alto.